Rada IASB vydala změny IAS 28
Dne 26. června 2026 zveřejnila Rada pro mezinárodní účetní standardy (IASB) dokument „Změny možnosti ocenění investic do přidružených a společných podniků reálnou hodnotou (změny IAS 28)“.


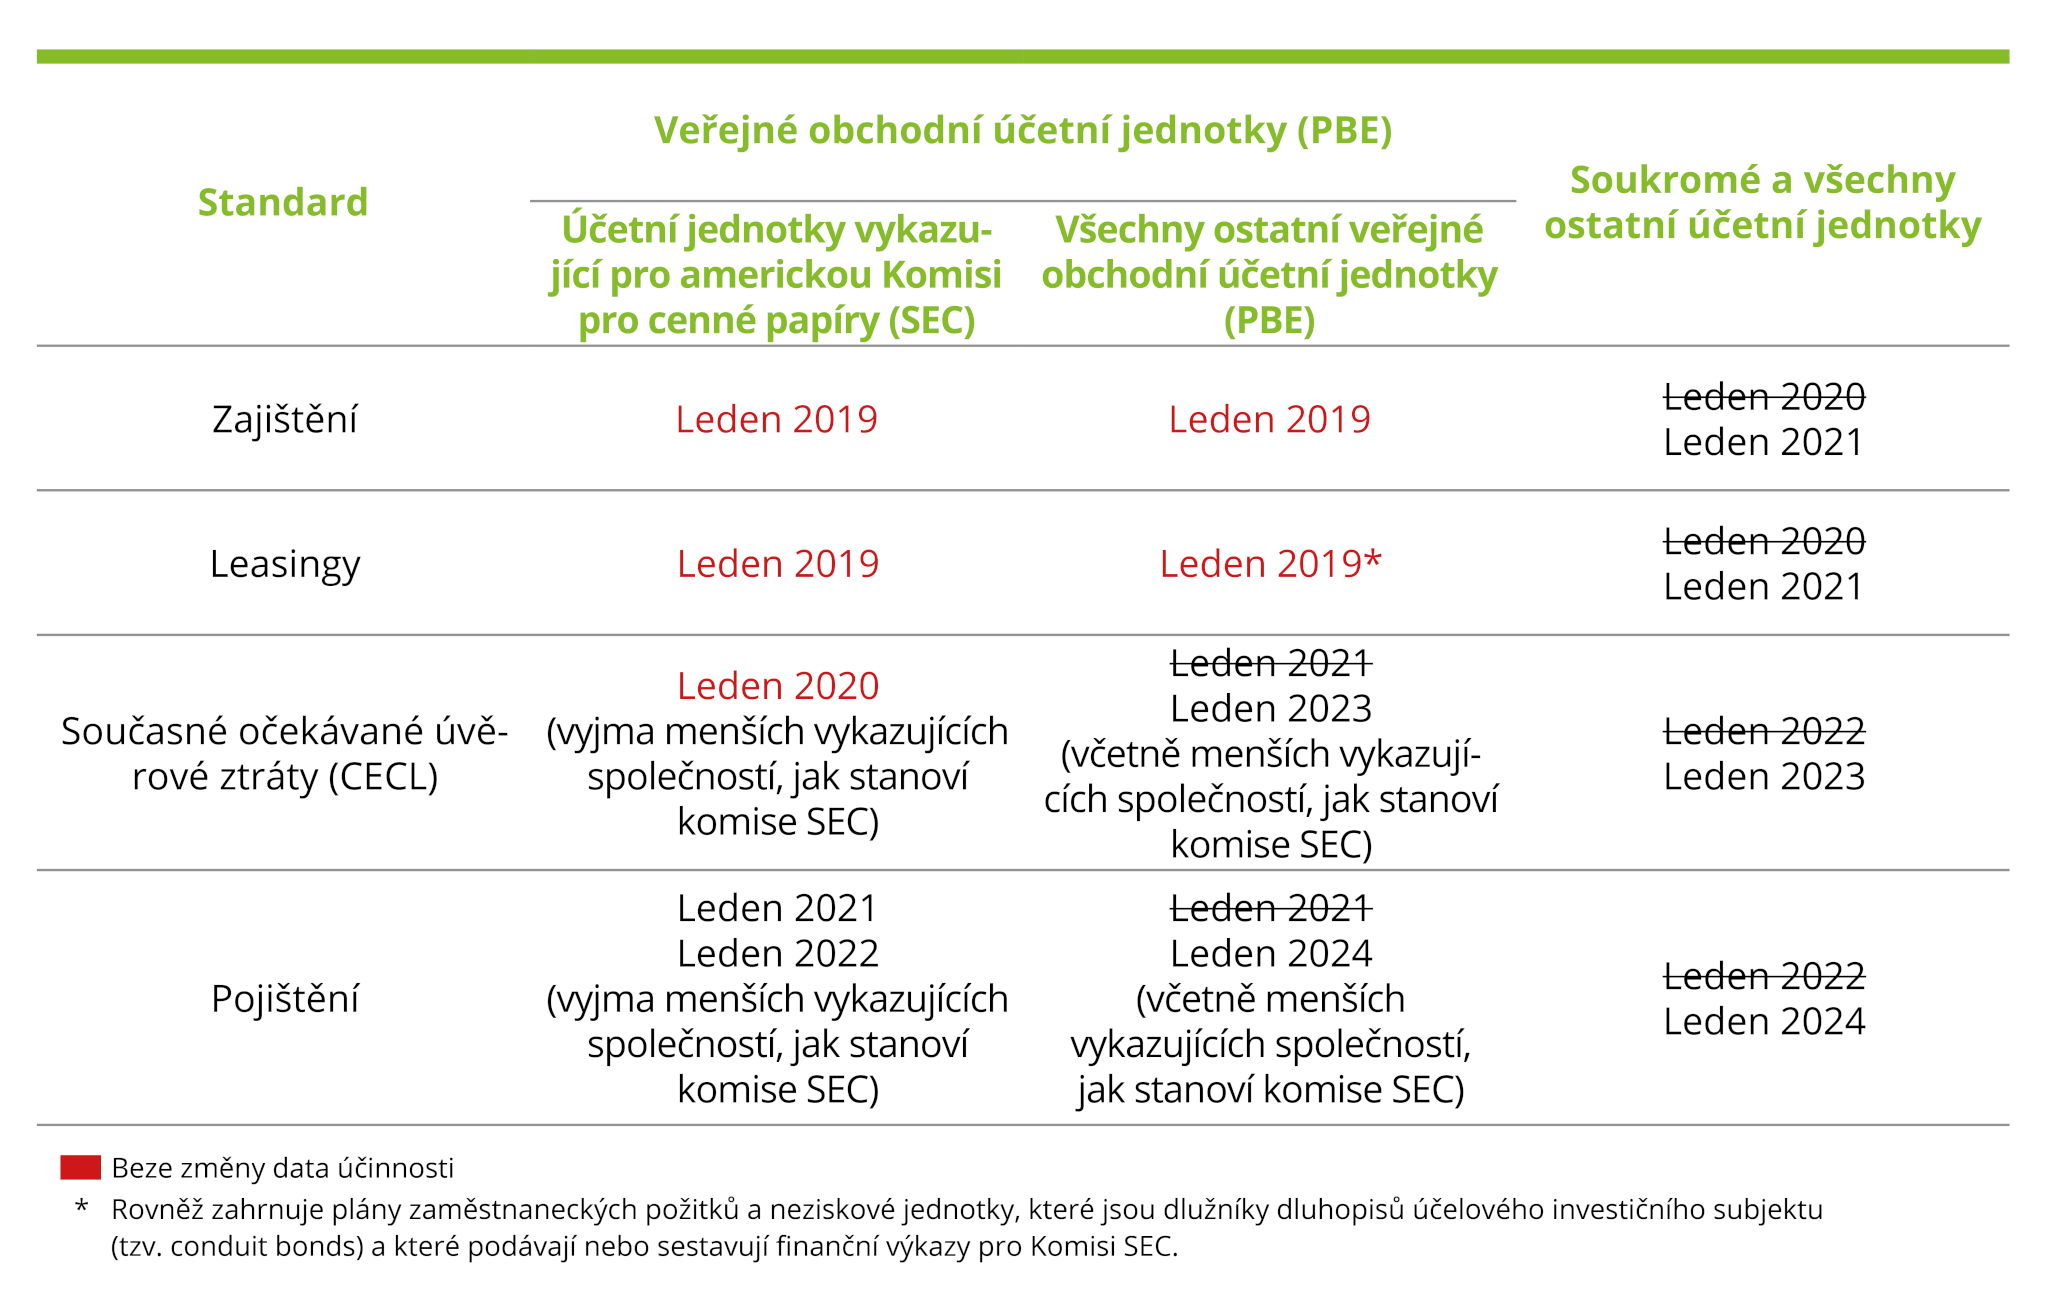
Americká Rada pro standardy finančního účetnictví (US FASB) vydala sdělení týkající se nových nebo upřesněných dat účinnosti pro vybrané nové standardy. Změny přinášejí více času na implementaci a přijetí standardů o úvěrových ztrátách, leasingu nebo o dlouhodobých pojistných smlouvách.
Nová data účinnosti u těchto vybraných nových standardů jsou zdokumentována a formalizována v aktualizaci ASU č. 2019-10, Finanční nástroje – úvěrové ztráty (Téma 326), Deriváty a zajištění (Téma 815) a Leasingy (Téma 842), a v aktualizaci ASU č. 2019-09, Finanční služby – pojištění (Téma 944).
Všechny změny dat účinnosti jsou shrnuty v následující tabulce.
Současné očekávané úvěrové ztráty (CECL), leasingy, zajištění a dlouhodobé pojištění:
Jak se změní data účinnosti (v tabulce se předpokládá, že účetní období odpovídá kalendářnímu roku).
Zdroj: FASB.org
Semináře, webcasty, pracovní snídaně a další akce pořádané společností Deloitte.
