Novinky z DPH [říjen 2026]
Zavedení spotřební daně na kratom, závěry jednání Koordinačního výboru mezi GFŘ a Komorou daňových poradců ČR a nejnovější judikatura Soudního dvora EU – to jsou témata, která přinášíme v říjnových novinkách z …


Dne 1. června 2026 OECD zveřejnila konzultační návrh změn kapitoly VII směrnice OECD, která se věnuje převodním cenám u vnitroskupinových služeb. Připomínky mohli daňoví specialisté a odborná veřejnost písemně předkládat do 22. července 2026 a veřejné projednání bylo plánováno na konec roku 2026. Dokument v této fázi nepředstavuje konsenzuální stanovisko OECD, a nelze se na něj proto zatím přímo odvolávat. Ukazuje však směr dalšího vývoje a nabízí užitečný rámec pro posouzení stávajících modelů.
Navržená úprava směrnice OECD o převodních cenách se vztahuje na široké spektrum služeb, od manažerské a administrativní podpory až po výrobní, prodejní, výzkumné či technické služby. OECD výslovně uvádí, že cílem není změnit obecné principy převodních cen, ale modernizovat dosavadní úpravu, sladit ji s kapitolami I až III směrnice OECD a ukázat její praktické použití na 21 nových příkladech. Návrh nemá měnit základní principy původního znění kapitoly VII, ale upřesňuje ji a poskytuje detailnější návody, jakým by měly být vnitroskupinové služby vymezeny, prokazovány a oceňovány.
Vnitroskupinové služby dlouhodobě patří mezi nejčastěji prověřované oblasti převodních cen v České republice. Daňová správa se zaměřuje především na kontrolu řídicích a podpůrných administrativních služeb, přičemž společnosti přijímající takové služby od zahraničních centrál se při daňových kontrolách běžně setkávají s požadavkem na prokázání, že služby byly skutečně poskytnuty, přinesly českému příjemci konkrétní užitek a že byly správně oceněny.
Pro české poplatníky přináší návrh OECD dvojí zprávu. Potvrzuje význam prokázání skutečného plnění a očekávaného přínosu, které jsou z českých daňových kontrol dobře známé. Současně může korigovat některé zjednodušující přístupy k prokazování služeb a pomoci předcházet situacím, kdy je existence služby odmítnuta pouze proto, že správce daně nepovažuje poskytovaný rozsah důkazních prostředků za dostatečný vzhledem k hodnotě služby.
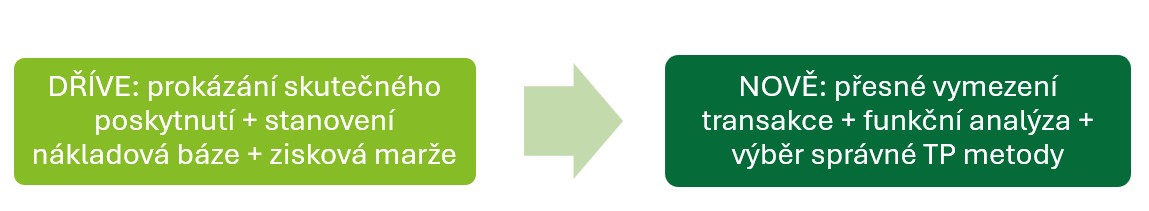
Nejviditelnějším posunem v rámci navrhovaného nového znění je důraz na přesné vymezení transakce ve smyslu kapitol I až III směrnice OECD. Označení služby například jako „management fee“ nebo „IT služby“ by samo o sobě nemělo určovat ekonomický obsah plnění ani správnou metodu tvorby převodních cen. Rozhodující by měly být obchodní a finanční vztahy mezi zúčastněnými společnostmi, skutečně vykonávané funkce a nesená rizika, stejně jako ekonomicky významné okolnosti.
Funkční analýza by měla zachytit nejen ekonomické funkce poskytovatele, ale také činnosti a odpovědnosti příjemce a dalších členů skupiny. Relevantní mohou být zejména rozhodovací pravomoci, kontrola rizik, využívaná aktiva, vzájemné závislosti a vazby na jiné transakce. Zvláštní pozornost by se měla věnovat službám propojeným s nehmotnými aktivy, například poskytnutí přístupu k technologii, datům nebo významnému know-how. V takových případech nemusí být vhodné oceňovat službu nákladovou metodou. V některých případech může být dokonce správnější zahrnout hodnotu takové služby do ocenění jiné transakce.
V praktickém důsledku je tedy vhodné analýzu ocenění dané služby zahájit otázkou „Co se mezi stranami skutečně děje?“, nikoli otázkou „Jaké jsou náklady poskytovatele?“, která je dnes v praxi často výchozím bodem. Teprve po přesném vymezení transakce lze posoudit, zda je vhodná jednostranná metoda a která ze stran by měla být testovanou stranou. Na toto vymezení pak bezprostředně navazuje další otázka – zda daná činnost příjemci poskytla nebo mohla rozumně poskytnout ekonomický či obchodní přínos.
Konzultační návrh tak naznačuje významný posun v obecném přístupu k vnitroskupinovým službám:
Přesné vymezení transakce jde ruku v ruce s posouzením, zda činnost jednoho člena skupiny přináší jinému členu ekonomickou nebo obchodní hodnotu a zda by za obdobnou službu byla ochotna platit nezávislá strana (tzv. benefit test). Návrh v této části zdůrazňuje, že samotná skutečnost, že se obdobná služba mezi nezávislými podniky běžně nevyskytuje, by neměla postačovat k odmítnutí vnitroskupinové transakce. Směrnice OECD, stejně jako u jiných typů vnitroskupinových transakcí, totiž připouští, že skupiny podniků mají možnost a motivaci si mezi sebou poskytovat služby, které by si mezi sebou nezávislé podniky neposkytovaly – ať už kvůli přílišnému tříštění činností, nebo třeba kvůli zachování obchodního tajemství.
Za tři nejrelevantnější oblasti pro posouzení užitku v českém prostředí, v nichž nejčastěji vznikají rozdíly mezi pohledem daňových subjektů a správce daně, považujeme následující:
Jedním z nejdůležitějších upřesnění konzultačního návrhu z pohledu české praxe je důsledné oddělení benefit testu od stanovení tržní ceny. Posouzení, zda služba splňuje benefit test, by nemělo záviset na částce, kterou je příjemce ochoten za ni zaplatit. Cenová neshoda by proto neměla automaticky vést k popření existence služby.
Tyto závěry jsou velmi relevantní právě pro české prostředí, kde se správce daně při prokazování vnitroskupinových služeb pohybuje na pomezí § 24 odst. 1 (obecná daňová uznatelnost nákladů) a § 23 odst. 7 zákona o daních z příjmů (převodní ceny). Poplatník musí být připraven nejprve unést důkazní břemeno ohledně daňové uznatelnosti nákladů, tedy doložit skutečné plnění a jeho souvislost s dosažením, zajištěním a udržením zdanitelných příjmů. Teprve při dostatečném prokázání skutečného poskytnutí služeb se posouzení zpravidla přesouvá do roviny převodních cen, přičemž v praxi není přesný moment takového přechodu jednoznačně vymezen.
Nové znění směrnice přitom koresponduje se závěry rozhodnutí NSS č. j. 2 Afs 27/2023-41, podle nichž v rámci posouzení obecné daňové uznatelnosti nákladů nelze zpochybňovat samotnou existenci a přínos přijaté služby pouze z důvodu pochybností o způsobu a výši sjednané odměny. Správce daně by měl v rámci obecné uznatelnosti testovat „pouze“ zjevnou (ne)přiměřenost nákladu. Otázka tržnosti ceny má však být posuzována odděleně v režimu převodních cen.
Stejně důležité je i opačné upozornění: ani důkladné doložení přínosu samo o sobě nepotvrzuje správnost ceny.
Návrh odmítá předpoklad, že by každá vnitroskupinová služba měla být oceněna nákladově orientovanou metodou (cost plus nebo TNMM). Jak již bylo uvedeno výše, volba metody by měla následovat až po přesném vymezení transakce a měla by zohlednit perspektivu poskytovatele i příjemce a jejich realisticky dostupné alternativy. Návrh rovněž zdůrazňuje, že poskytovatel služby by neměl být automaticky považován za testovanou stranu.
U strategických, znalostně intenzivních nebo vysoce integrovaných služeb může být vhodnější použít jinou metodu. V případě dostupnosti informací o srovnatelných nezávislých plněních může být vhodnější metoda CUP. Pokud obě strany například přispívají unikátními a hodnotnými činnostmi, jejich operace jsou silně provázané nebo společně nesou významná ekonomická rizika, může být vhodnější metoda rozdělení zisku.
Náklady poskytovatele zůstávají u posouzení ceny relevantní, ale nemusí určovat hodnotu služby. Vysoké interní náklady samy neodůvodní cenu převyšující částku, kterou by příjemce zaplatil za srovnatelné externí řešení. Naopak levnější lokální nabídka nemusí být skutečně srovnatelná, pokud skupinová služba poskytuje jiný rozsah, kvalitu, bezpečnost, integraci či ochranu know-how.
Rozšířená pravidla se věnují také tzv. pass-through costs, tedy nákladům přeúčtovávaným poskytovatelem služby bez přirážky. Zisková přirážka by se měla vztahovat především k vlastní činnosti společnosti, nikoliv k úhradě externích nákladů bez přidání vlastní dodatečné hodnoty. Při posuzování, jaké náklady přeúčtovat bez přirážky či s přirážkou, by se mělo též přihlédnout k odvětvovým standardům a tržní praxi, což je modelováno na příkladu marketingové agentury, která klientovi nepřeúčtovává náklady na nakupovaný reklamní prostor.
Návrh doplňuje obecná pravidla kapitoly V směrnice OECD o doporučení pro dokumentaci vnitroskupinových služeb. Nejde o povinný minimální seznam důkazních prostředků, ale spíše o příklady možných způsobů prokazování. Důraz je nicméně zřetelně kladen na průběžné zajišťování evidence.
To odpovídá dlouhodobé české praxi, v níž společnosti běžně dokládají e-maily, výstupy, zápisy, projektové materiály či výkazy práce. Očekávání zahraničních centrál však může být odlišné a podobný požadavek mohou vnímat jako lokální formalismus. Konzultační návrh dává českým společnostem srozumitelný argument, proč je vhodné důkazy vytvářet a ukládat průběžně v celé skupině, a může jim proto pomoci při komunikaci českých požadavků vůči skupině.
Zjednodušený režim pro služby s nízkou přidanou hodnotou zůstává v konzultačním návrhu obsahově zachován. Nadále počítá s jednotnou pětiprocentní přirážkou bez nutnosti jejího doložení benchmarkovou studií, pokud jsou splněny podmínky pro použití tohoto režimu. (Pozn. český metodický pokyn GFŘ D-10 tuto přirážku specifikuje jako dvou- až sedmiprocentní). Návrh současně zdůrazňuje, že takto akceptovaná přirážka je nástrojem administrativního zjednodušení, nikoli referenčním benchmarkem pro jiné typy služeb, například služby s vyšší přidanou hodnotou.
Otázkou zůstává, jaký praktický dopad může mít konzultační návrh OECD na české společnosti a jak by na něj měly reagovat. Jak bylo uvedeno výše, aktualizace kapitoly VII představuje spíše evoluci než revoluci. Podrobnější vodítka mohou přispět k omezení nejasností a sporů, současně však mohou správcům daně poskytnout nové argumenty při prověřování vnitroskupinových služeb. Všem českým subjektům, které hradí nebo účtují jakýkoli typ vnitroskupinové služby, bychom proto doporučili zejména následující kroky:
Závěrem lze říci, že konzultační návrh není bianco šekem ani pro poplatníky, ani pro správce daně. Klade větší důraz na ekonomickou podstatu a průběžnou dokumentaci, současně podporuje přesné vymezení transakce a samostatné posouzení ceny. Pro české společnosti proto může představovat přesnější rámec pro obhajobu legitimních služeb při daňové kontrole i méně standardních vnitroskupinových nastavení.
Semináře, webcasty, pracovní snídaně a další akce pořádané společností Deloitte.
