Udržitelnost
Revidované ESRS jsou konečně oficiální. Co se změnilo od loňského návrhu?
V loňském článku "Návrh ESRS 2025: Zjednodušení i nové výzvy" jsme představili základní směr tehdy připravované revize Evropských standardů pro podávání zpráv o udržitelnosti (ESRS). Nyní již ale máme konečný právní text: nařízení Komise v přenesené pravomoci (EU) 2026/1563 bylo zveřejněno v Úředním věstníku EU dne 21. září 2026. Zjednodušené ESRS nadále kladou důraz na významnost informací, výrazné omezení datových bodů, jednodušší práci s hodnotovým řetězcem a lepší provázání s mezinárodními rámci. Revidované ESRS vstoupí v platnost 10. listopadu 2026 a povinně se budou používat pro účetní období začínající 1. ledna 2027 nebo později.
Co se mění oproti původním ESRS z roku 2023?
| Oblast |
Původní ESRS |
Revidované ESRS |
| Rozsah požadavků |
Rozsáhlý soubor povinných i dobrovolných ustanovení. |
Povinné datové body klesají o více než 60 % a celkový počet datových bodů o více než 70 %. Dobrovolná ustanovení typu „může zveřejnit“ byla odstraněna. |
| Dvojí významnost |
Posouzení bylo v praxi často velmi podrobné a zdola nahoru. |
Výslovně se podporuje přístup shora dolů. Není-li významnost zřejmá, následuje cílené posouzení konkrétních dopadů, rizik a příležitostí. |
| Věrná prezentace |
Základním filtrem byla významnost zveřejňovaných informací. |
Zpráva jako celek musí dosáhnout věrného zobrazení; významnost zůstává hlavním filtrem informací. |
| Struktura zprávy |
Struktura byla více předepsaná a aplikační požadavky byly v přílohách. |
Větší volnost prezentace, možnost stručného úvodního shrnutí a za podmínek standardu i odchylky od předepsané struktury. |
| Hodnotový řetězec |
Vyšší tlak na získávání primárních údajů. |
Větší využití rozumných a doložitelných informací dostupných bez nepřiměřených nákladů či úsilí a nové dílčí úlevy. |
Co se změnilo oproti předchozímu návrhu?
Základní koncepce původního návrhu na zjednodušení ESRS, který EFRAG zveřejnil v roce 2025, zůstala ve finálním textu zachována. Oproti návrhu proto nejde o další kolo zásadního zjednodušování, ale především o právní dokončení revize a o vyjasnění přechodu na nová pravidla.
- Praktický závěr: Podniky, které se již připravovaly podle návrhu z roku 2025, nemusí svůj přístup stavět znovu od začátku. Měly by však ověřit konkrétní znění požadavků ve finálním nařízení a rozhodnout, jakou variantu použijí pro reporting za účetní období začínající v roce 2026.
- Přesnější právní formulace: Evropská komise při převodu návrhu do nařízení upravila terminologii, odkazy a formulace tak, aby byla pravidla právně jednoznačná a konzistentní napříč jednotlivými standardy. Hlavní koncept úprav, včetně významnosti jako filtru informací, zjednodušené struktury a omezení datových bodů, přitom zůstal zachován.
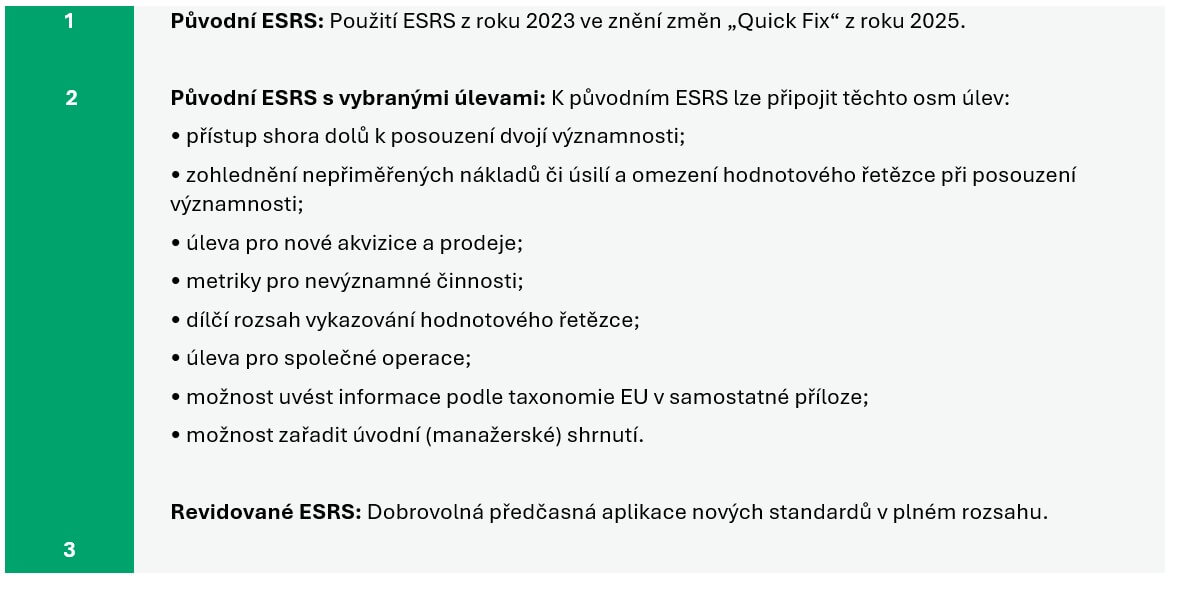
- Přechod pro rok 2026: Finální nařízení nově řeší období před povinným použitím revidovaných standardů. Podnikům umožňuje zůstat u původních ESRS, využít vybrané úlevy z revize, nebo nové standardy dobrovolně použít předčasně v plném rozsahu.
- Právní závaznost a termín použití: Z návrhu technického doporučení EFRAG se stal přímo použitelný právní předpis EU. Finální nařízení stanoví účinnost revidovaných ESRS a jejich povinné použití pro účetní období začínající 1. ledna 2027 nebo později.
Přechodný režim pro účetní období začínající v roce 2026
Podniky si mohou zvolit jeden ze tří přístupů:
Co to znamená v praxi?
Ve srovnání s návrhem, který jsme představili v loňském článku, se konečná podoba ESRS v hlavních rysech výrazně nezměnila. Finální text potvrdil původní směr revize: výrazné omezení počtu datových bodů, důslednější uplatnění významnosti, výslovnou možnost přístupu shora dolů při posouzení dvojí významnosti, větší volnost ve struktuře zprávy a jednodušší práci s informacemi z hodnotového řetězce.
Nejzásadnější změnou oproti ESRS z roku 2023 tak zůstává posun od mechanického plnění rozsáhlých seznamů k vykazování zaměřenému na skutečně významné informace, při zachování dvojí významnosti a požadavku na věrné zobrazení zprávy jako celku. Menší počet datových bodů však nemusí automaticky znamenat stejné snížení práce: podniky budou muset upravit procesy, datové mapy a kontroly a přesvědčivě doložit své závěry o významnosti. Pro účetní období začínající v roce 2026 bude navíc nutné včas zvolit jednu ze tří přechodných variant a použitou variantu ve zprávě jasně uvést.
Zdroje a další čtení